

Materiał powstał we współpracy z fundacją We Did It
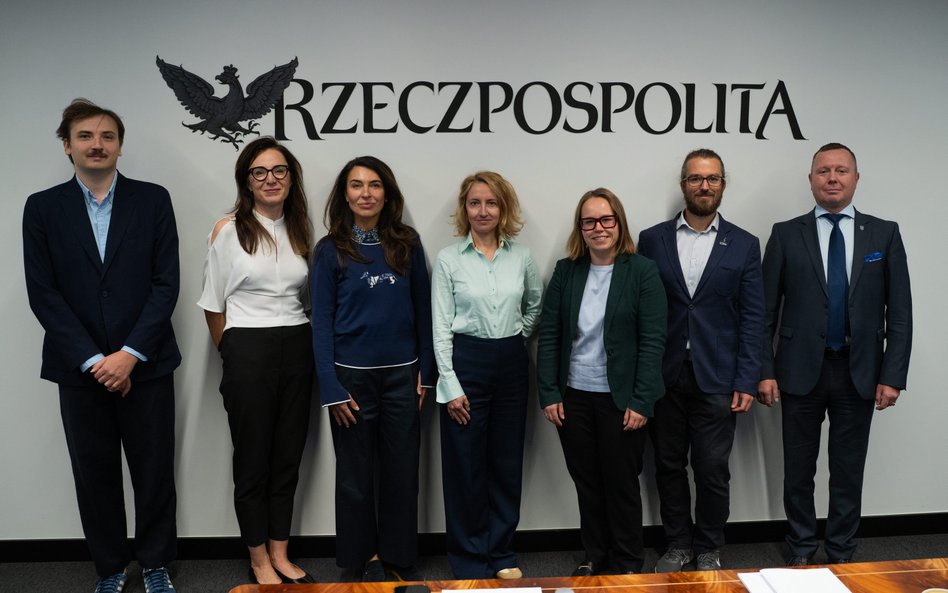
Transformacja przemysłu w Polsce trwa już od lat: mogłoby się wydawać, że w przedsiębiorstwach akcenty w rozmowach o przyszłości przesuwają się na tematy związane z transformacją energetyczną, elektryfikacją czy dekarbonizacją. Ale czy odzwierciedla to rzeczywiste podejście firm do tego wyzwania? I czy jest ono widziane raczej jako szansa na wzmocnienie gospodarki, czy wręcz przeciwnie? – takimi pytaniami otworzył rozmowę szef Pionu Ekonomia w „Rzeczpospolitej” Paweł Czuryło.
– Przemysł w pierwszej kolejności walczy dziś o utrzymanie konkurencyjności, ale rozumie ją dosyć krótkoterminowo: w perspektywie najbliższych miesięcy czy lat. I choć niektórzy przedsiębiorcy miewają ambicję międzynarodowej ekspansji, wszyscy walczą jednak przede wszystkim o rynek krajowy – stwierdziła Joanna Smolik, dyrektorka Departamentu Relacji Strategicznych Banku Gospodarstwa Krajowego. Można do pewnego stopnia mówić o tym, że postrzeganie procesów transformacji w pozytywnym świetle – jako szansy – maleje wraz z wielkością firmy.
– Obawiam się swoistej podsterowności przedsiębiorstw: wstrzymywania działań do czasu ogłoszenia stosownej strategii rządowej i uruchomienia procesów wsparcia. Procesów niewątpliwie potrzebnych, wielu przedsiębiorców tego wsparcia potrzebuje, by utrzymać konkurencyjność – zastrzegała. – Ale nie można sprowadzać firmowej strategii na przetrwanie wyłącznie do programów dofinansowania, podobnie jak nie można myśleć o utrzymaniu się wyłącznie z polskiego rynku – dodawała.
O zmianie postrzegania transformacji energetycznej i dekarbonizacji mówiła też Sonia Buchholtz, kierowniczka programu „Gospodarka i klimat” oraz dyrektorka ds. fundraisingu Instytutu Zrównoważonej Gospodarki. – System energetyczny trudno jest przebudowywać i nie nastąpi to szybko. Mamy wiele wstecznych kosztów: inwestycji czynionych z myślą o dotychczasowym modelu, które dziś trzeba zastępować. Konieczne jest planowanie w dłuższym horyzoncie czasowym, by unikać tego rodzaju kosztów w przyszłości – zauważyła. Także sygnalizowanie wzmożonego popytu – w tym przypadku na nowe, czyste technologie – nie oznacza automatycznie, że tylko ich krajowi producenci na tym skorzystają.
Perspektywa przedsiębiorcy
Przed zbyt surowym ocenianiem ambicji i działań przedsiębiorców przestrzegał jednak Robert Galara, prezes zarządu firmy Galmet sp. z o.o., zajmującej się m.in. produkcją urządzeń z obszaru Clean Tech. – Proszę spojrzeć na rynek pomp ciepła: 97 proc. tego typu urządzeń montowanych w Polsce pochodzi z importu, a niedługo będzie to 100 proc. – wskazywał. – Na szczęście w Polsce nikt nie żyje z pomp ciepła – dorzucał gorzko.
Według Roberta Galary, polski rynek mógłby stanowić pewną bazę do dalszego rozwoju firmy i jej ekspansji, ale panujące na nim realia raczej to utrudniają: choć wiele mówi się o local contencie, czyli zakupach dokonywanych blisko kupującego i miejsca inwestycji, to w rzeczywistości jedynym kryterium postępowań przetargowych i zakupowych jest wyłącznie kryterium ceny, które w jednoznaczny sposób premiuje producentów najtańszych urządzeń, w praktyce – chińskich. – Życie z pomocy byłoby życiem z kroplówką, która wypaczałaby rynek – przyznał Galara. – Ale dopóki na przetargach rządzi wyłącznie kryterium ceny, innego życia przed polskim Clean Techem nie ma – podsumowywał.
– Najtańsze było dobre, bo w ten sposób budowaliśmy dobrostan. Teraz musimy myśleć długoterminowo, produkować na miejscu – choć nie wszystko się da – i zastanawiać się nad tym, jaki powinien być następny krok, pozwalający budować odporność – uzupełniała Sonia Buchholtz. – Nie możemy wiecznie myśleć w kategoriach dopłacania do rodzimej produkcji wyłącznie dlatego, „że to jest europejskie”. Wsparcie powinno przejściowo tworzyć trochę lepsze warunki dla europejskich producentów. Na początku odbiorcy będą publiczni, ale z czasem, dzięki spadkom cen, zainteresowanie produktem powinno rozlać się także po sektorze prywatnym – wskazywała. Ale w tym procesie nie ma też co liczyć na to, że zasada local content przyjmie formułę jakichś precyzyjnych przepisów wskazujących, co i od kogo należy kupować. Chodzi raczej o taki dyskurs, by urzędnicy odpowiedzialni za zakupy brali pod uwagę nie tylko uwarunkowania cenowe.
Przy czym to nie znaczy, że to, co jest „europejskie”, „polskie” lub „zielone”, musi być droższe. Clean Tech to nie koszt transformacji, lecz inwestycja w przewagę konkurencyjną gospodarki. Dla Polski: szansa na stanie się zapleczem technologicznym europejskiego sektora Clean Tech. To nie tylko pompy ciepła, elektromobilność, baterie, technologie sieciowe, zielona chemia, recykling czy nowoczesna infrastruktura przemysłowa, ale także kluczowe inwestycje energetyczne. – Kiedyś energetyka wiatrowa musiała korzystać z dotacji, dziś wytwarza ona energię najtańszą na rynku – podkreśliła Małgorzata Szambelańczyk, prezes zarządu Eurowind Energy, firmy z sektora onshore. – Dziś powinno się raczej akcentować, że energia wiatrowa to niskie rachunki i bezpieczeństwo gospodarcze, inwestycja w przyszłość – surowcowe, ale także w kategoriach obronności. W Europie, a zwłaszcza w Polsce, nie ma innych rodzimych źródeł energii – zaznaczyła.
– I rynek zdaje już sobie z tego sprawę. Ostatnie dwie farmy, na które dostaliśmy pozwolenia, na rynku zakupowym to nie tylko nowe miejsca pracy i napływ kapitału, ale również sprzedaż swojej produkcji na pniu, nawet bez konieczności udziału w aukcjach Urzędu Regulacji Energetyki – mówiła. – Przemysł sam do nas przyszedł, by kupić energię, która popłynie przecież dopiero w 2030 roku.
Przemysł od nowa
Marcin Dusiło, kierownik programu Przemysł w Forum Energii, skoncentrował się właśnie na potrzebach przemysłu. – Przemysł nie jest monolitem: dla całego szeregu firm koszty energii nie są problemem, udział rachunków za energię w ogólnych kosztach firmy może różnić się o trzy rzędy wielkości – od 0,07 do 70 proc. – mówił. Ale to nie zmienia faktu, że z pracy w tym sektorze utrzymuje się w Polsce około 3 milionów osób i nierealne byłoby oczekiwanie, że da się przemysł zastąpić usługami. – Musimy utrzymać zdolności przemysłowe – podkreślał ekspert. Jak zaznaczył, dzisiejsze różnice cenowe są złudne: konkurencyjność cenowa chińskich produktów jest utrzymywana, dopóki istnieje lokalna, europejska konkurencja. Już się przekonaliśmy, że wraz z jej zniknięciem ceny w chińskiej ofercie potrafią gwałtownie podskoczyć. – Chińskie subsydia dla niektórych produktów są siedmiokrotnie wyższe niż w krajach OECD, taka sytuacja nie może trwać wiecznie – wskazywał.
– W polskich firmach można dostrzec różne nastawienie: obok sceptycznych są i takie, w których zainwestowano w przyspieszoną ścieżkę celów dekarbonizacyjnych i dla nich np. opóźnienie wdrożenia systemu ETS2 oznacza załamanie się wcześniejszych kalkulacji. W innych wykorzystuje się trudną sytuację sektora energochłonnego, by wykazać potrzebę wsparcia, czasem pomimo całkiem dobrych wyników i notowanych wzrostów produkcji – zauważył Dusiło. – Dlatego systemy wsparcia powinny być „supercelowane” – kwitował.
Spojrzenie z jeszcze szerszej perspektywy zaproponował też Kamil Laskowski, lider projektu przemysłowego w Fundacji Instrat. – Europejski przemysł musimy zbudować na nowo – stwierdził. – Poprzez zmniejszenie kosztów w zakładach czy też zmianę technologii produkcji, a może nawet rozwinięcie branż, które jeszcze nie istnieją. Nazwałbym to wyzwanie nową industrializacją – przekonywał.
Według niego sprostanie temu wyzwaniu wiąże się jednak z krytyczną zmianą polityki handlowej w kontaktach ze światem, zakładającej przede wszystkim ochronę własnego rynku. – UE zdaje się to rozumieć, choć działa tu mało ambitnie, być może chcąc uniknąć konfliktów międzynarodowych – zaznaczył Laskowski. Przy czym chińska przewaga kosztowa wydaje się stopniowo maleć: także za Wielkim Murem rosną koszty, aspiracje pracowników, płace. A to z kolei oznacza malejące marże tamtejszych producentów.
Ambasador elektryfikacji
Zapytani o kluczowe dla rozwoju Clean Tech impulsy rozwojowe uczestnicy naszej debaty wymienili wiele różnorodnych czynników. Przedsiębiorcy skupili się na potrzebach swoich rynków: Małgorzata Szambelańczyk wskazywała na finansowanie inwestycji i potrzebę zapewnienia im gwarancji zwiększających wiarygodność w oczach sektora bankowego; Robert Galara z kolei tłumaczył, że małe i średnie firmy – a na rynku producentów urządzeń grzewczych Clean Tech dominują firmy zatrudniające od 50 do 150 osób – są skupione na bieżącym przetrwaniu i nie mają sił ani środków, by budować wieloletnie strategie, więc nawet eksperckie, merytoryczne wsparcie miałoby dla nich duże znaczenie.
Pozostali eksperci uwzględniali szerokie spojrzenie, z perspektywy kraju i Europy. – Bazowanie na przekonaniu, że wolny rynek rozwiąże wszystkie problemy, to nie jest ścieżka, którą należy iść. Musimy wrócić do polityki przemysłowej. Polski rząd powinien tak definiować przepisy, by polskie instytucje zaopatrywały się u rodzimych producentów – stwierdził Kamil Laskowski. O innym aspekcie mówił Marcin Dusiło. – Jesteśmy „superzależni” od importu surowców energetycznych: 97 proc. ropy i 82 proc. gazu w Polsce pochodzi z importu. To oznacza superniską odporność. Każda firma powinna mieć świadomość, że takie uzależnienie to wielkie ryzyko operacyjne i zagrożenie dla jej przetrwania. I owszem, koszty transformacji to kilka bilionów złotych, ale wydajemy w dekadę bilion na import tych surowców. Sztuka polega na tym, by te pieniądze zatrzymać w kraju – podsumowywał.
Do tematu wsparcia wróciła tu Joanna Smolik. – Warto założyć rozwój dwóch prędkości, w tym przyspieszenie dla sektorów istotnych dla budowy naszej odporności i bezpieczeństwa czy też tam, gdzie mamy przewagi i realne długoterminowe szanse na sukces. Przy czym nie dotyczy to wszystkich, nie każdą gałąź można i warto rozwijać w przyspieszonym tempie – mówiła.
– W sektorze Clean Tech mamy bardzo dobrą pozycję startową – zaznaczyła Sonia Buchholtz. – Specjalizujemy się bardziej w produkcji dla przemysłu niż konsumentów, mamy rozwinięty sektor maszynowy i elektrotechniczny, dużą koncentrację know-how, jesteśmy przypięci do europejskich łańcuchów dostaw i elastyczni – wymieniała. – Polska ma szansę stać się ambasadorem elektryfikacji, powinna lobbować za tym procesem oraz za uwzględnieniem w nim tych elementów, które stanowią polską specjalność. Transformacja energetyczna tworzy wielki rynek i nie ma powodu, dla którego polski Clean Tech nie mógłby być doskonałym produktem ekspertowym – podkreśliła.
Opinia
Katarzyna Majewska, wiceprezes Polskiego Funduszu Rozwoju ds. operacyjnych
Czyste technologie (Clean Tech) stały się jednym z głównych obszarów rywalizacji przemysłowej między Chinami, Stanami Zjednoczonymi i Europą. Ich rozwój służy zarówno realizacji celów klimatycznych, jak i wzmacnianiu bezpieczeństwa gospodarczego, odporności łańcuchów dostaw oraz przewagi technologicznej. To w tym kontekście trzeba patrzeć na perspektywy polskiej branży.
Skalę tego trendu dobrze pokazują dane Międzynarodowej Agencji Energetycznej. Wartość globalnego rynku technologii czystej energii osiągnęła niemal 1,2 bln dol. w 2025 r. i przy obecnym kierunku polityk może wzrosnąć do blisko 3 bln dol. do 2035 r. Równocześnie dynamicznie poprawia się konkurencyjność tych technologii. W latach 2014–2024 średnie światowe ceny paneli fotowoltaicznych oraz akumulatorów do pojazdów elektrycznych spadły o ponad 80 proc. To właśnie postęp technologiczny i spadek kosztów sprawiają, że Clean Tech coraz częściej wygrywa nie tylko z powodów środowiskowych, ale przede wszystkim ekonomicznych.
Polska ma solidne podstawy, aby wykorzystać tę szansę. Dysponujemy zapleczem przemysłowym, kompetencjami inżynieryjnymi oraz doświadczeniem w takich obszarach, jak energetyka, automatyka, technologie grzewcze czy produkcja komponentów dla przemysłu. Jednocześnie obserwujemy rosnącą aktywność innowacyjnych firm rozwijających innowacyjne rozwiązania związane z magazynowaniem energii, efektywnością energetyczną, gospodarką obiegu zamkniętego czy dekarbonizacją przemysłu.
Rynek ClimateTech, po okresie dynamicznego wzrostu w latach 2022–2023, wszedł w fazę większej selekcji projektów. Maleje liczba transakcji, ale rośnie znaczenie spółek rozwijających technologie odpowiadające na konkretne wyzwania przemysłowe i energetyczne. Przykładem może być runda start-upu Pstryk, w której grupa polskich i międzynarodowych funduszy VC zapewniła ponad 30 mln zł na rozwój. Wśród nich znalazł się zespół wspierany kapitałem z PFR Ventures.
O tym, czy polski Clean Tech stanie się jednym z filarów konkurencyjności gospodarki, zdecydują dziś trzy czynniki: dostęp do kapitału, zdolność do komercjalizacji innowacji oraz umiejętność budowania silnych firm działających na rynkach międzynarodowych. Jeżeli wykorzystamy nasze kompetencje przemysłowe i inżynieryjne, mamy szansę być nie tylko odbiorcą technologii rozwijanych za granicą, ale także ich dostawcą dla europejskiej transformacji energetycznej. Stawką jest więc także to, ile wartości z tego rosnącego rynku pozostanie w polskiej gospodarce.
Opinia
Artur Osuchowski, prezes Polskiej Agencji Inwestycji i Handlu
Polska realizuje obecnie jeden z najbardziej złożonych procesów transformacji energetycznej w Europie, co wymusiło na krajowych przedsiębiorcach wykształcenie unikalnych w skali regionu kompetencji operacyjnych oraz wdrożeniowych. Dynamiczny rozwój odnawialnych źródeł energii – w tym morskiej energetyki wiatrowej – daje polskim firmom bezprecedensową szansę na wejście w globalne łańcuchy wartości. Doświadczenia zdobyte przy modernizacji rodzimego miksu energetycznego zaowocowały wyłonieniem się silnych specjalizacji, takich jak wiodąca rola w produkcji ogniw litowo-jonowych, rozwój zaawansowanych systemów zarządzania energią, infrastruktury sieciowej oraz sektora onshore. Te praktyczne, przetestowane w wymagających warunkach rynkowych rozwiązania stanowią dziś dla rodzimych podmiotów optymalny punkt wyjścia do skutecznej ekspansji na rynki zagraniczne. Polska branża Clean Tech przestaje być niszą, stając się jednym z filarów naszej gospodarki i kluczowym kierunkiem dla inwestycji.
Dostrzegamy jednocześnie silną presję importową, szczególnie ze strony producentów spoza Europy. Odpowiedzią na to wyzwanie musi być budowanie konkurencyjności w oparciu o europejskie standardy jakości, innowacyjność rodzimych technologii oraz bezpieczeństwo dostaw w ramach nearshoringu. W pełni wspieramy działania na poziomie unijnym, takie jak Net-Zero Industry Act, które realnie wzmacniają europejską bazę produkcyjną i uwzględniają kryteria odporności łańcuchów dostaw.
W tym kontekście kluczową rolą PAIH jest bezpośrednie łączenie polskich producentów z partnerami zagranicznymi. Skalę potencjału oraz gotowość sektora do międzynarodowego rozwoju potwierdza wysoka frekwencja przedsiębiorców na większości misji gospodarczych i wydarzeń targowych organizowanych przez agencję. Regularnie zapewniamy obecność polskiego biznesu na najważniejszych imprezach branżowych – przykładem jest nasza silna reprezentacja na targach Wind Europe. Udział w takich wydarzeniach i zawierane tam kontrakty dowodzą, że mimo ogromnej konkurencji z powodzeniem rywalizujemy z globalnymi graczami, a polskie firmy skutecznie zdobywają przyczółki w kolejnych segmentach rynku.
Ponadto PAIH działa jako operator programu grantów rządowych Ministerstwa Rozwoju i Technologii, dedykowanego projektom produkcyjnym w obszarze czystych technologii. Efekty tych działań są już widoczne w postaci kluczowych inwestycji, takich jak fabryki zaopatrujące łańcuch wartości baterii litowo-jonowych, komponentów dla morskiej energetyki wiatrowej czy sektora pojazdów elektrycznych. W obliczu globalnych dążeń do dekarbonizacji ugruntowanie pozycji polskiego Clean Techu jako trwałego elementu globalnych łańcuchów dostaw pozostaje dla nas strategicznym priorytetem.
Materiał powstał we współpracy z fundacją We Did It
