

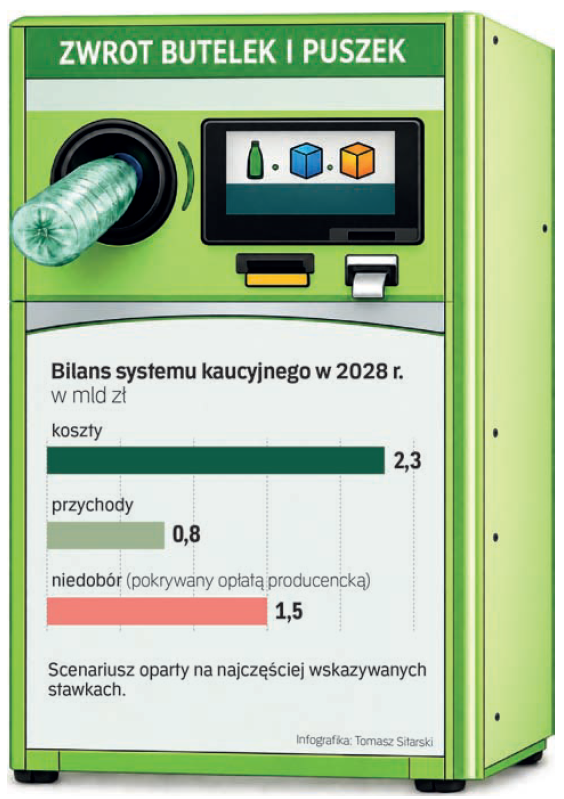
Tak może wyglądać pierwszy rok w pełni dzialającego systemu kaucyjnego w liczbach: około 2,3 mld zł kosztów rocznie, 1,5 mld zł do pokrycia przez wprowadzających napoje w opakowaniach oraz opłaty rzędu 18 gr od jednorazowej butelki z tworzyw sztucznych i 12 gr od puszki. W latach 2027–2036 opłaty producenckie finansujące system mogą sięgnąć łącznie 16,7 mld zł.
To wynik modelowania w ustabilizowanej skali w scenariuszu opartym na stawkach za zbiórkę i przygotowanie do recyklingu, najczęściej wskazywanych przez rynek. To nie rachunek za dzisiejszy system. Pokazuje jednak, że o jego przyszłości przesądzi nie tylko to, ile opakowań wraca, ale też ile kosztuje powrót każdego z nich.
dr inż. Jacek Pietrzyk, główny ekspert ds. Circular Economy w Polsce, Deloitte
Liczby, które wyznaczają skalę wyzwania
Analizowany scenariusz opiera się na stawkach za zbiórkę, logistykę, zliczanie i sortowanie najczęściej wskazywanych w rozmowach z uczestnikami rynku. Kalkulacje odpowiadają na pytanie: ile system może kosztować, jeśli dzisiejsze stawki się utrwalą?
W 2028 r., przyjętym jako pierwszy rok funkcjonowania w ustabilizowanej skali przy zbiórce na poziomie 90 proc., łączne koszty sięgną około 2,3 mld zł. Największa pozycja to zbiórka: około 1,3 mld zł. Logistyka i pozostałe koszty systemowe, w tym sortowanie, zliczanie i działalność operatorów, to około 1 mld zł.
Część tego rachunku system pokrywa sam. Wpływy z niezwróconych kaucji i sprzedaży surowców szacujemy na około 0,8 mld zł. Zostaje niedobór około 1,5 mld zł do sfinansowania przez wprowadzających, czyli w praktyce głównie producentów napojów. W przeliczeniu na opakowanie daje to modelowaną opłatę producencką około 18 gr za jednorazową butelkę z tworzyw sztucznych i około 12 gr za puszkę metalową.
W dekadzie 2027–2036 skala rośnie: koszty około 25,2 mld zł, przychody około 8,6 mld zł, a różnica, czyli skumulowane opłaty producenckie, to około 16,7 mld zł. Wynik zależy od stawek, poziomu zwrotów, struktury zbiórki i cen surowców. Nie należy tego traktować jak prognozę co do złotówki, lecz jako skalę ile warte mogą być dziś podejmowane decyzje.
Paulina Porowska, ekspertka ds. analizy danych, Deloitte
Największa dźwignia jest w zbiórce
Najczęściej wskazywana dla Polski opłata za zbiórkę automatyczną wynosiła 0,15 zł za zebrane opakowanie. To o około 67 proc. więcej niż średnio na europejskich rynkach referencyjnych, choć zakres procesów finansowanych z tej opłaty może różnić się między krajami. Waga tej różnicy jest tym większa, że automaty to dominujący kanał zwrotu.
W analizie wrażliwości obniżenie opłat za zbiórkę i odbiór opakowań o 5 proc. zmniejsza modelowaną opłatę producencką średnio o około 1 gr na opakowanie, zarówno dla butelek, jak i puszek. Może wydawać się niewiele, do momentu, gdy pomnożymy go przez miliardy opakowań.Dlatego rozmowa o efektywności nie może kończyć się na liczbie zebranych opakowań; musi obejmować cenę każdego etapu.
Zbieramy dużo. Ile to kosztuje, wciąż nie wiadomo
Do końca lipca 2026 r. według informacji Ministerstwa Klimatu i Środowiska do systemu wróciło około 3,2 mld opakowań, z czego około 88 proc. przez automaty. Wciąż brakuje jednak pełnych danych o liczbie napojów wprowadzonych na rynek w opakowaniach objętych systemem oraz o strukturze kosztów i przepływów finansowych. Oficjalnego poziomu zbiórki nie da się więc jeszcze policzyć ani ocenić efektywności kosztowej systemu.
Wolumen zwrotów to najbardziej widoczna miara działania systemu, ale nie jedyna. System może zbierać dużo i jednocześnie generować koszty, których nie widać z powodu nieporównywalnych danych, dublowania procesów czy struktury odpowiedzialności. Efektywność to dwie rzeczy naraz: efekt środowiskowy oraz cena jego osiągnięcia, a bezpośrednio wpływa na nie sposób organizacji całego łańcucha.
Cztery punkty do poprawy
Producenci, operatorzy, handel, logistyka, branża odpadowa i eksperci, z którymi rozmawialiśmy, wskazują cztery powiązane ze sobą obszary.
Pierwszy to ramy prawne i nadzór. Zasady rozliczeń między operatorami, wymiany danych i współpracy operacyjnej wciąż wymagają doprecyzowania.
Drugi to strukturyzacja. Każdy operator rozwija własne systemy IT, rozwiązania techniczne i procedury. To podnosi koszty integracji, utrudnia zmianę operatora w punktach zbiórki i ogranicza porównywalność wyników. W systemie wielooperatorskim wspólny standard powinien być warunkiem współpracy.
Trzeci to logistyka, w której najłatwiej stracić efekt skali. Równoległe sieci odbioru oznaczają powielanie tras i utrudniają optymalizację transportu w skali kraju. Każdy dodatkowy przejazd, punkt konsolidacyjny czy etap sortowania to koszt i kolejne zużyte zasoby. Automatyzacja pomaga: zgniatanie opakowań w automatach zmniejsza objętość i umożliwia rzadsze odbiory. Ale jeśli zebrane frakcje trzeba potem ponownie rozdzielać, oszczędność znika na kolejnym etapie.
Czwarty to bodźce ekonomiczne. Koszty w dużej mierze kształtują się w relacjach operatorów z punktami zbiórki, a płacą za nie głównie wprowadzający. Ten, kto wpływa na koszt, nie ponosi go; ten, kto go ponosi, ma na niego niewielki wpływ. Takie rozdzielenie może osłabić presję na optymalizację. Nie każda różnica w stawkach to nieefektywność – punkty zbiórki działają w różnych warunkach i obsługują różne wolumeny. Wynagrodzenie musi jednak dać się uzasadnić rzeczywistymi kosztami wykonywanych procesów.
Dane muszą stać się narzędziem zarządzania
Bez porównywalnych informacji nie da się odpowiedzieć na podstawowe pytania: ile kosztuje zebranie danego typu opakowania, ile kosztuje logistyka w danym kanale, ile materiału trafia do recyklingu i które rozwiązania dają najlepszy efekt za wydane pieniądze. Bez tych danych trudno ocenić, czy przychody ze sprzedaży surowców obniżają koszty tej samej frakcji, zgodnie z zasadą kosztu netto, czy też dochodzi do finansowania krzyżowego.
Kluczowy kierunek to przejście od danych, które służą rozliczeniu obowiązków, do danych, które pozwalają systemem zarządzać: spójne definicje kosztów, jednolite raportowanie, śledzenie przepływów materiałowych i finansowych. Dopiero wtedy da się oddzielić koszty niezbędne od tych, które można ograniczyć lepszą koordynacją.
Administracja publiczna powinna doprecyzować zasady rozliczeń międzyoperatorskich oraz zapewnić porównywalność danych i kosztów. Dzięki temu wyniki poszczególnych operatorów będzie można rzetelnie porównywać bez ingerencji w mechanizmy rynkowe.
Operatorzy powinni współpracować przy wymianie danych i rozliczeniach, ograniczać dublowanie procesów i współdzielić infrastrukturę tam, gdzie obniża to koszt całego systemu.
Wprowadzający, którzy ostatecznie płacą rachunek, mają strategiczny interes w przejrzystości kosztów i narzędziach do oceny, a w planowaniu portfolio opakowań powinni uwzględniać przyszłe wymogi ponownego użycia opakowań.
SYSTEM KAUCYJNY W LICZBACH
* 2,3 mld zł – roczne koszty systemu w 2028 r., pierwszym roku ustabilizowanej skali
* 1,3 mld zł – w tym koszt zbiórki, największa pozycja
* 1,5 mld zł – niedobór do pokrycia przez wprowadzających napoje (głównie producentów)
* 18 gr i 12 gr – modelowana opłata producencka za jednorazową butelkę z tworzyw sztucznych i za puszkę metalową + do 2 gr VAT od nieodebranej kaucji
* 0,15 zł – najczęściej wskazywana opłata za zbiórkę automatyczną, o około 67 proc. wyższa niż średnia na rynkach referencyjnych w Europie
* 16,7 mld zł – skumulowane opłaty producenckie w latach 2027–2036
Powyższy scenariusz jest oparty na najczęściej wskazywanych stawkach kosztowych, stan na koniec sierpnia 2026 r. Przedstawia wyniki modelowania, nie dane o rzeczywistych kosztach działającego systemu.
Najpierw stabilizacja, potem decyzja o szkle
Tej samej dyscypliny wymaga dyskusja o włączeniu do systemu operatorskiego szklanych butelek wielokrotnego użytku. Działające dziś systemy producenckie korzystają z istniejącej logistyki zwrotnej, a deklarowane poziomy zwrotu przekraczają 90 proc. Nasza symulacja wskazuje, że włączenie tego strumienia do systemów operatorskich mogłoby wymagać nowych procesów logistycznych i organizacyjnych oraz wiązać się z dodatkowymi kosztami. Nie przesądza to o docelowym zakresie systemu, ale wyznacza kolejność: najpierw ustabilizować model dla opakowań jednorazowych, doprecyzować zasady prawne i rozliczeniowe, poprawić jakość danych i ocenić skuteczność usprawnień. Dopiero potem rzetelnie policzyć skutki ekonomiczne i środowiskowe włączenia szkła wielokrotnego użytku – zamiast przenosić dzisiejsze wyzwania na kolejny, operacyjnie odmienny strumień.
Podsumowanie
Najważniejszy wniosek z przeprowadzonej analizy to, jak silnie koszty zależą od organizacji systemu. Zamodelowane 2,3 mld zł kosztów w 2028 r. i 16,7 mld zł opłat producenckich w dekadzie nie świadczą o rachunku za działający system. Są jednak na tyle znaczące, że ciężar debaty powinien przesunąć się z wolumenu zbiórki na jakość regulacji, przejrzystość kosztów, logistykę i współpracę operatorów. Polska nauczyła się oddawać butelki. Teraz musi nauczyć się liczyć, ile to kosztuje – bo od tego zależy, czy kolejne lata przyniosą tylko większy system, czy także bardziej efektywny. W pierwszej połowie października opublikujemy pełny raport wskazujący szczegółowe założenia, warianty rozwoju, komentarze uczestników rynku oraz porównania do innych europejskich krajów.
MATERIAŁ PARTNERA ZPPP
